Seguro responsabilidad civil auto precio: cómo se calcula
Seguro responsabilidad civil auto precio: qué factores lo definen, qué datos pide la cotización y cómo elegir límite y vigencia sin pagar de más.
La responsabilidad civil concentró 24.5% de la prima emitida del seguro de autos en México en 2022, según el análisis estadístico de la CNSF. No es una protección secundaria: responde por daños que puedes causar a otras personas. Para comparar su precio, especialmente si vas a conducir en Estados Unidos o Canadá, necesitas mirar también cuánto tendrías que pagar de tu bolsillo después de un accidente.
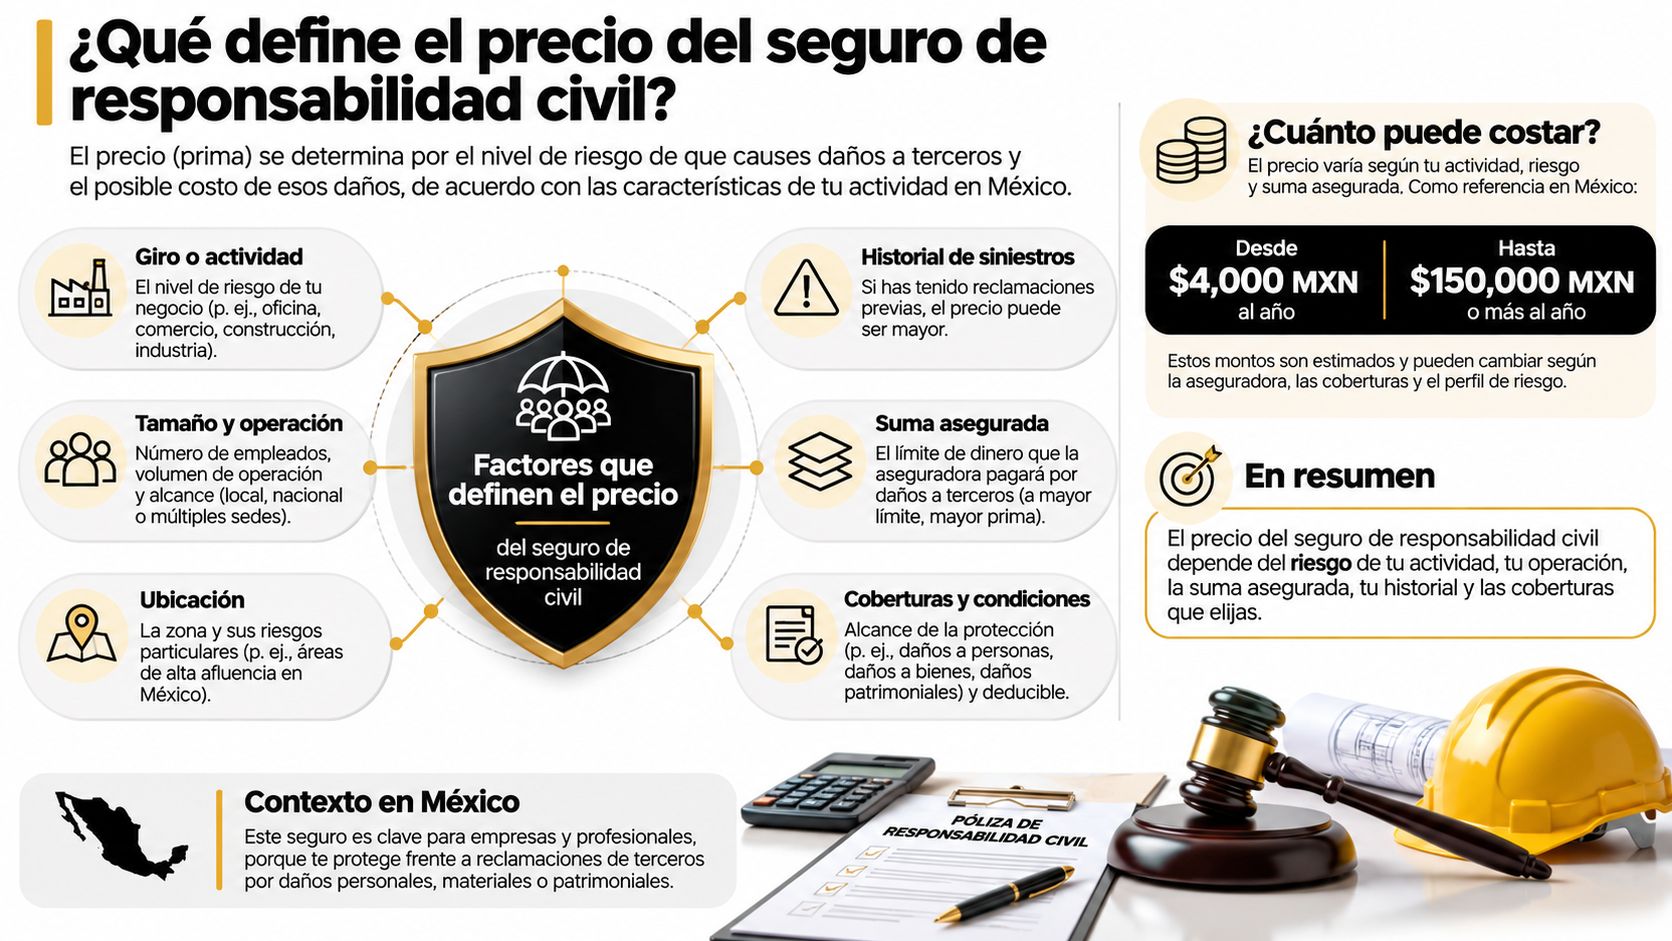
Qué define el precio del seguro de responsabilidad civil
El seguro básico de responsabilidad civil para vehículos de Ciudad de México podía costar entre 757.52 y 3,607.59 pesos, con protección de hasta 250,000 pesos por daños a bienes y personas de terceros, de acuerdo con el documento de CONDUSEF sobre el seguro obligatorio. Son cifras de referencia publicadas, no una cotización vigente para tu vehículo ni una tarifa para viajar al extranjero.
Rango de precio de referencia del seguro básico en CDMX
| Concepto | Valor |
|---|---|
| Precio mínimo | 757.52 pesos |
| Precio máximo | 3,607.59 pesos |
| Protección a terceros | Hasta 250,000 pesos por daños a bienes y personas |
La responsabilidad civil cubre, conforme al contrato, los daños que causas a terceros. No equivale a una póliza que también pague la reparación de tu propio auto, su robo o cualquier gasto que surja durante el viaje.
Qué debes igualar antes de comparar
La entidad donde circulas, el tipo de vehículo, la suma asegurada, el territorio cubierto y la duración intervienen en la cotización. Una camioneta usada para viajar y un automóvil destinado a desplazamientos locales no necesariamente se evalúan de la misma manera.
Lo mismo ocurre con el destino. Una póliza para circular en México y otra destinada a conducir en Estados Unidos o Canadá no deben compararse como si ofrecieran exactamente la misma protección.
Estos son los factores que conviene tener a la vista al solicitar una cotización.
Antes de buscar el importe menor, pon las propuestas sobre una misma base:
- Límite equivalente. Compara cuánto pagaría cada aseguradora, no solo el nombre de la cobertura.
- Mismo territorio. Comprueba que ambas propuestas contemplen los países de tu recorrido.
- Vigencia comparable. Usa las mismas fechas y horas de protección.
La obligación federal se extendió a todo el parque vehicular en 2019, cuando también se incorporaron los daños materiales, conforme al documento de CONDUSEF citado; aun así, muchos conductores comparan sin distinguir el requisito de circulación del alcance contratado. La guía del seguro de responsabilidad civil obligatorio ayuda a separar esas preguntas.
Regla de comparación: un precio menor solo representa ahorro si la protección que estás comparando responde a la misma necesidad.
Cómo se forma la prima paso a paso
La prima es el precio del seguro. La aseguradora la calcula considerando cuánto espera pagar por reclamaciones y qué necesita para administrar y respaldar esa protección, no únicamente cuántos días vas a manejar.
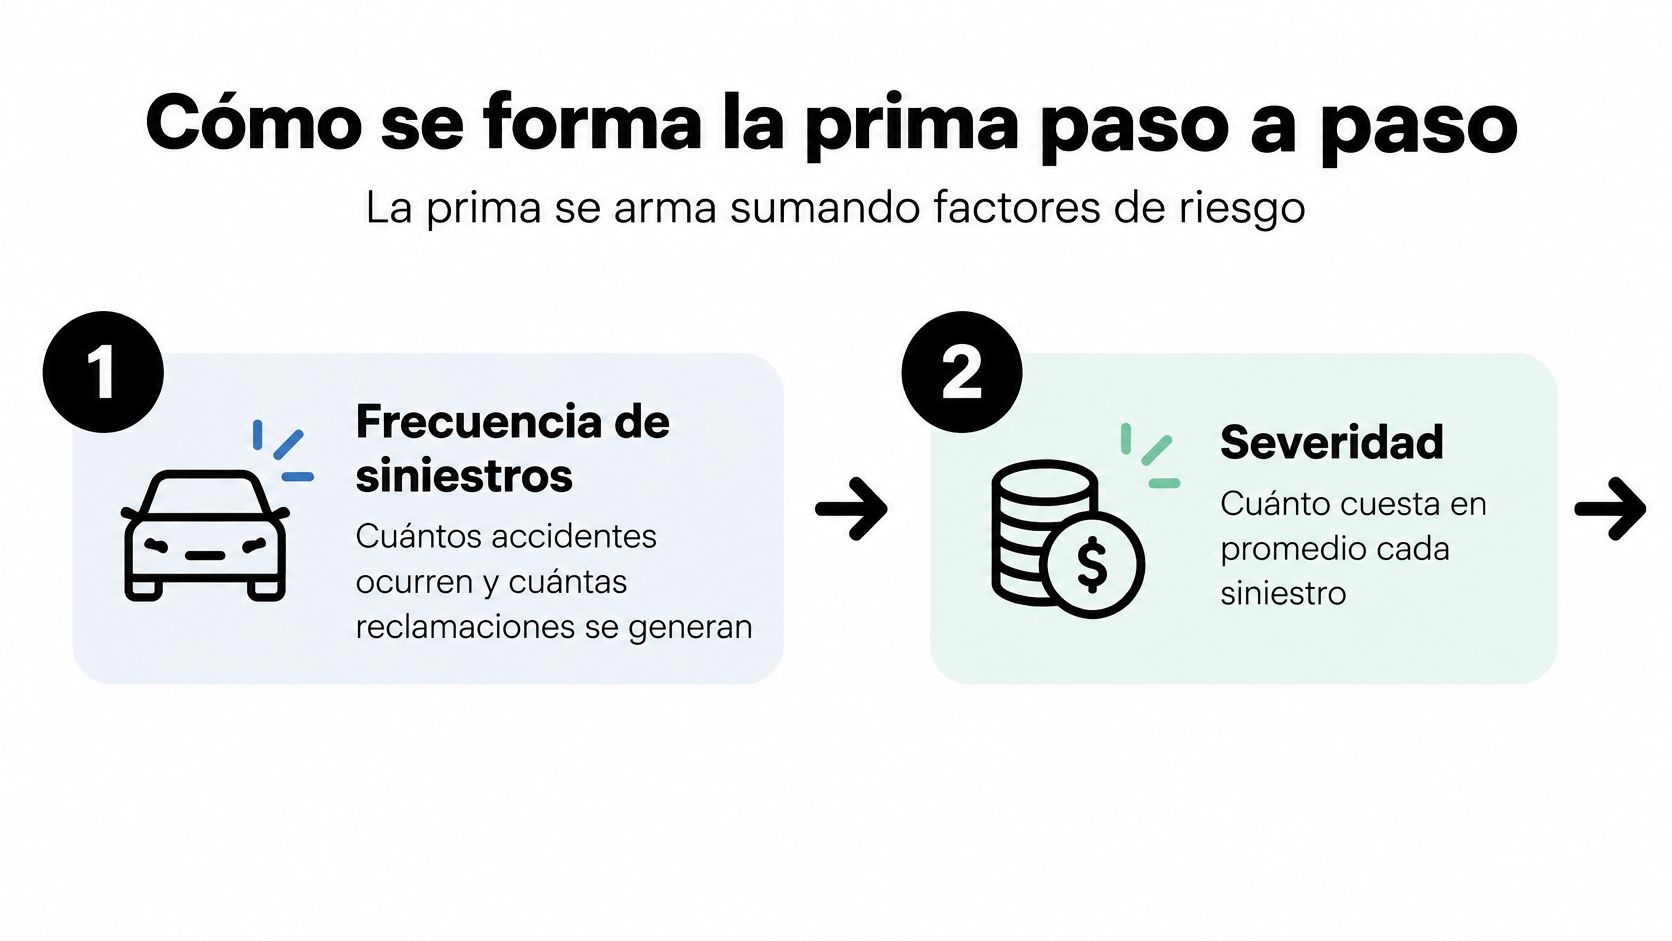
Del accidente esperado al precio final
Frecuencia de siniestros. La aseguradora estima cuántos accidentes pueden generar reclamaciones dentro del grupo de riesgos que asegura. No necesita que tú hayas chocado para que un cambio en esa frecuencia influya en las tarifas.
Severidad. Calcula cuánto cuesta, en promedio, atender cada reclamación. Reparar una defensa y responder por lesiones graves son situaciones con consecuencias económicas distintas.
Refacciones y mano de obra. Si reparar los vehículos dañados cuesta más, también puede aumentar el importe de las reclamaciones. Un estudio de la SHCP y la CNSF sobre costos y siniestralidad atribuyó un aumento de 8.2% en los precios del seguro de autos durante el segundo trimestre de 2024 al incremento de accidentes y señaló presiones por autopartes y reparaciones.
Prima pura de riesgo. Conceptualmente, se obtiene multiplicando la frecuencia esperada de reclamaciones por su severidad media. Es una estimación de pérdidas, no una cuenta personalizada de lo que te ocurrirá durante el viaje.
Gastos, comisiones y margen. Al costo esperado se agregan los recursos necesarios para operar, comercializar y sostener la cobertura. Por eso el precio final no coincide únicamente con la pérdida esperada.
El mecanismo puede resumirse visualmente así.
Por qué responsabilidad civil no cuesta lo mismo que cobertura amplia
La CNSF, en su recopilación de noticias del sector, citó una distribución aproximada de la siniestralidad automotriz de 20% por robo, 30% por responsabilidad civil y 50% por daños materiales.
| Tipo de siniestro | Participación aproximada citada |
|---|---|
| Robo | 20% |
| Responsabilidad civil | 30% |
| Daños materiales | 50% |
Esta distribución ayuda a entender por qué asegurar únicamente responsabilidad civil puede costar menos que contratar una póliza amplia. No significa que puedas calcular tu tarifa aplicando esos porcentajes, porque describen siniestralidad, no descuentos ni precios individuales.
En un accidente internacional, la atención médica, la defensa legal y las reglas de indemnización pueden elevar considerablemente la severidad. Contratar pocos días reduce el tiempo expuesto, pero no convierte una lesión grave en una reclamación pequeña: el precio diario debe leerse junto con el límite contratado.
Cuando el precio bajo sale caro
Cumplir un requisito de circulación y proteger tu patrimonio son objetivos distintos. Una póliza puede servir como comprobante de seguro y, aun así, dejarte expuesto a gastos que no contempla o que superan lo contratado.
El límite de responsabilidad establece cuánto puede pagar la aseguradora conforme a la póliza. Puede haber topes por evento, por persona o por tipo de daño, por lo que no basta con identificar el importe más grande de la carátula.
La escala de los viajes tampoco permite suponer que todos necesitan lo mismo: la Oficina de Estadísticas de Transporte de Estados Unidos registró 94.4 millones de entradas de vehículos particulares por tierra en 2025, pero ese conteo no indica cuántos conductores llevaban protección adecuada.
Escenarios que cambian lo que debes revisar
Daños materiales. Supón que causas un choque que afecta varios vehículos. Revisa cómo se aplica el límite a los bienes de terceros y si comparten una misma cantidad disponible para el evento.
Lesiones. Si hay personas lesionadas, identifica los topes individuales y el máximo conjunto. Un límite por evento no necesariamente permite destinar toda esa cantidad a una sola persona.
Vehículo rentado. Comprueba que el vehículo y su uso sean elegibles, y separa la responsabilidad frente a terceros de los daños al auto de la arrendadora. El contrato de renta y la póliza deben revisarse por separado.
Placas estadounidenses. No des por hecho que una cobertura para vehículos mexicanos aplica igual. Verifica que la emisión corresponda al registro del vehículo y a la residencia del conductor.
Los errores que dejan gastos a tu cargo
- Comparar solo el precio por día. Puedes terminar eligiendo una protección menor sin advertirlo.
- Suponer que cualquier conductor está protegido. Revisa al titular, los conductores permitidos y las condiciones para alguien distinto del propietario.
- Ignorar el exceso sobre el límite. Identifica qué obligaciones podrían quedar a tu cargo si la indemnización cubierta no alcanza.
El texto completo también debe aclarar deducibles, exclusiones, defensa y asistencia vial. Un servicio anunciado no significa que cualquier gasto relacionado esté incluido; la guía de seguro de responsabilidad civil para auto sirve como apoyo para reconocer estas diferencias.
Antes de elegir el precio menor, pregúntate cuánto riesgo estás dispuesto a retener y con qué recursos responderías.
Cuándo cambia la modalidad más conveniente
Una póliza por día puede ajustarse bien a un viaje aislado, pero no necesariamente representa el menor costo para quien cruza con frecuencia. La comparación útil es el gasto total para cubrir tu calendario real, no la tarifa diaria anunciada.
Para ordenar las alternativas, piensa en tus viajes completos y en sus posibles cambios.
Las estadísticas fronterizas no sustituyen ese calendario. La base de cruces de entrada de la Oficina de Estadísticas de Transporte advierte que CBP no recopila cifras comparables de salidas, de modo que contar entradas no permite calcular días asegurables.
Haz la cuenta por calendario, no por cruce
Supón que realizas varios viajes breves durante el mes. Suma el costo de todas las pólizas separadas que necesitarías y compáralo con una vigencia continua que cubra ese mismo periodo, manteniendo condiciones equivalentes.
Después calcula el costo efectivo por día de uso: divide el gasto total entre los días en que realmente utilizarás la protección. Esa cuenta ayuda a distinguir una tarifa diaria atractiva de una contratación conveniente para tu rutina.
Escenarios de viaje y qué calcular antes de elegir la vigencia
| Escenario | Pregunta para decidir | Qué calcular |
|---|---|---|
| Viaje único de pocos días | ¿Cuántos días reales estaré en Estados Unidos? | Costo total de la vigencia exacta contratada |
| Cruces repetidos cada semana | ¿Varias pólizas cortas superan el costo de una vigencia más larga? | Suma de todas las pólizas frente a una sola vigencia equivalente |
| Estancia con regreso incierto | ¿Qué pasa si el regreso se retrasa? | Costo de extender la vigencia frente al riesgo de quedar sin cobertura |
El punto de equilibrio aparece cuando contratar los viajes por separado cuesta tanto como una opción continua comparable. No existe una modalidad ganadora para todos: depende de las cotizaciones y de los días que necesitas cubrir.
Contempla el regreso antes de contratar
Una cita que se prolonga, un cambio familiar o una avería pueden modificar la salida. Antes de comprar, revisa cómo se gestiona una extensión y no supongas que podrás resolverla después del vencimiento.
Este recurso audiovisual puede acompañar la preparación de tu viaje.
Organiza también los documentos y las condiciones prácticas para conducir en Estados Unidos. La modalidad adecuada debe cubrir el recorrido previsto sin obligarte a depender de una renovación improvisada desde el extranjero.
Datos para cotizar y lista final antes de comprar
Datos que pide la cotización y su efecto
| Dato | Opciones que pide el formulario | Por qué cambia la póliza |
|---|---|---|
| Tipo de placas | Mexicanas o estadounidenses | Define qué tipo de registro y póliza aplica |
| Estado de cruce | California, Texas o Arizona | Identifica la ruta de entrada declarada; no se publica un ajuste específico de precio por estado |
| País de ubicación del contratante | México, no se contrata desde Estados Unidos | Determina si la plataforma permite completar la compra |
| Duración | 1, 2, 3, 4, 5, 6, 7, 8, 10, 15, 30, 90, 180 o 365 días | Cada opción establece su periodo asegurado y costo cotizado |
| Fecha y hora de inicio | Fecha y hora exactas | Fija el comienzo de la cobertura y el periodo contratado |
| Modalidad | SPLIT o LUC | Identifica la estructura de límites; no se publica una diferencia fija de precio entre modalidades |
En cruceSeguro ofrecemos estas vigencias para residentes en México que conducirán en Estados Unidos o Canadá. No podemos ofrecer el seguro para Estados Unidos a una persona que se encuentre físicamente en ese país, por lo que debes organizar la contratación antes de cruzar.
Prepara los documentos y el itinerario
Reúne la información antes de abrir el formulario. Así podrás cotejar cada dato con un documento, en lugar de escribirlo de memoria y descubrir una diferencia cuando ya estés por salir.
- Vehículo y placas. Ten a la mano la tarjeta de circulación y los datos de identificación solicitados. Si es rentado, conserva también el contrato.
- Conductor. Anota quién conducirá y comprueba que la emisión y las condiciones correspondan a esa persona.
- Recorrido. Define por dónde ingresarás, los países que visitarás y la fecha prevista de regreso.
- Horario. Decide a qué hora necesitas que comience la protección y verifica cómo aparece expresada en la confirmación.
Ser propietario, contratante y conductor no siempre significa lo mismo. Si alguien más manejará, revisa las condiciones aplicables antes de pagar; no basta con que el vehículo esté identificado correctamente.
La fecha de compra no sustituye la fecha de inicio. Comprueba que la cobertura esté vigente cuando comience el trayecto que necesitas asegurar, y revisa también la hora de terminación para no dejar descubierto el regreso.
Lee SPLIT y LUC en el contrato
En una estructura SPLIT, los límites se presentan separados por categorías, como lesiones por persona, lesiones por accidente y daños materiales. Un límite único combinado, o LUC, reúne las responsabilidades cubiertas bajo un máximo conjunto, sujeto a las condiciones de la póliza.
No elijas únicamente por las siglas. Localiza el cuadro de límites y comprueba cómo se distribuiría el pago si un mismo accidente incluyera personas lesionadas y bienes dañados.
Comprobación antes de pagar: debes poder identificar quién está protegido, qué vehículo se asegura, dónde aplica la póliza y cuándo comienza y termina.
Revisa además el deducible, las exclusiones, el procedimiento de reclamación y las condiciones de asistencia. Si buscas protección en Canadá, comprueba su inclusión expresa en la documentación, sin deducirla del destino principal del viaje.
Conserva la confirmación y los contactos
Después de seleccionar los datos del viaje, nuestro sitio muestra la cotización y el botón para comprar en línea. Puedes usar ese resultado como referencia y compararlo con otras opciones equivalentes antes de decidir.
Al recibir la póliza, coteja nuevamente los datos y guarda una copia accesible sin conexión. Lleva también identificación, licencia y documentación del vehículo para tenerlos disponibles si necesitas reportar un incidente.
Guarda los canales de accidentes y asistencia publicados, distinguiendo los contactos para llamadas desde Estados Unidos o Canadá de los disponibles desde México. En caso de choque, prioriza la seguridad, solicita ayuda de emergencia si hace falta y sigue las instrucciones de reporte de la aseguradora.
La decisión final debe seguir este orden: primero el límite y las fechas, después el precio. Corregir un dato antes de pagar es más sencillo que enfrentar una discrepancia cuando necesitas utilizar la cobertura.
En cruceSeguro puedes cotizar y contratar responsabilidad civil para conducir en Estados Unidos y Canadá, con vigencias ajustadas a viajes breves o estancias prolongadas. Visita cruceSeguro desde México, prepara los datos de tu vehículo y compara la cotización con el límite y las fechas que necesitas proteger.