Seguro responsabilidad civil obligatorio: guía para cruzar
Seguro responsabilidad civil obligatorio en carreteras de México y al cruzar a EE.UU. o Canadá: cuándo es exigido, montos mínimos y qué revisar.
¿De qué sirve una póliza que cumple la ley mexicana si el límite se agota con la primera cuenta de hospital al otro lado de la frontera?
Casi nadie responde esa pregunta. La mayoría de las guías sobre el seguro de responsabilidad civil obligatorio explican si es obligatorio, citan la ley y se detienen ahí, como si la obligación fuera el final del camino. No lo es.
Al cruzar cambian tres cosas a la vez: el monto que la ley exige, la moneda en la que se paga una reclamación y quién responde por usted si el caso termina en un juzgado extranjero. Un conductor puede salir de México con la póliza en regla y, aun así, conducir sin la protección que ese otro país considera suficiente.
Cuándo es obligatorio el seguro de responsabilidad civil al conducir
Tres países, tres leyes distintas. El Seguro de Responsabilidad Civil Obligatorio se exige en México, en Estados Unidos y en Canadá, aunque la norma que lo ordena, el monto que pide y la autoridad que lo hace cumplir son diferentes en cada caso. Conviene tratarlos como tres requisitos separados que comparten nombre, no como una sola regla que viaja con el conductor.
Estas son las cinco situaciones que un conductor mexicano encuentra en la práctica.
| Situación | Obligación | Referencia |
|---|---|---|
| Circular por vías federales de México | Obligatorio para todos los modelos desde 2019 | Ley de Caminos, Puentes y Autotransporte Federal, artículo 63 Bis |
| Motocicletas en vías federales de México | Obligatorio; se consideran vehículos automotores para este efecto | Misma reforma de 2013 |
| Circular en Estados Unidos | Exigido por ley; el monto mínimo varía por estado | Legislación de cada estado |
| Circular en Canadá | Exigido por provincia; el monto mínimo varía | Legislación de cada provincia |
| Vehículo sin póliza en vía federal de México | Multa de 20 a 40 veces la UMA | Referencia oficial de CONDUSEF |
La regla mexicana en tres fechas
El requisito nació con la reforma que incorporó el artículo 63 Bis a la Ley de Caminos, Puentes y Autotransporte Federal. Se publicó el 21 de mayo de 2013 y empezó a aplicarse de forma gradual el 23 de septiembre de 2014, según resume la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros.
La entrada en vigor fue por etapas. Primero quedaron cubiertos los vehículos de modelos más recientes y de mayor valor de factura; la exigencia se fue extendiendo año con año hasta que, desde 2019, abarca todos los modelos, sin importar cuánto valgan.
La cobertura mínima también creció con el tiempo. La protección por lesiones y fallecimiento era la base exigida, y a partir de 2019 se incorporó además la cobertura por daños materiales.
Dos detalles se malinterpretan a menudo. El primero, que la obligación no se limita a las autopistas de cuota: comprende vías, caminos y puentes federales, incluidos algunos tramos dentro de ciudades y poblados. El segundo, que las motocicletas y las bicicletas motorizadas cuentan como vehículos automotores para este efecto.
Con esa base, el paso siguiente es comparar. Un límite que parece holgado en pesos puede quedarse corto cuando la reclamación se mide en dólares, y cumplir la ley mexicana no garantiza que la póliza responda del otro lado. Antes de cruzar, dos comprobaciones ordenan todo lo demás: verificar que el límite de la póliza alcance el mínimo del estado o provincia de destino, y confirmar quién defiende al asegurado si el caso termina en un juzgado extranjero.
Montos mínimos de responsabilidad por estado y provincia
Un límite de póliza se entiende solo al compararlo con lo que exige el lugar donde se conduce. En Estados Unidos el seguro de responsabilidad civil para conducir es obligatorio por ley y cada estado fija su propio monto; en Canadá la regla la escribe cada provincia. Cumplir en México deja una tarea pendiente al cruzar: comparar el límite contratado con el requisito del destino y saber quién respondería por esa póliza en una reclamación fuera del país.
| Destino | Cómo se presenta el mínimo | Moneda |
|---|---|---|
| Texas, EE.UU. | Tres ideas separadas: persona, accidente y propiedad | USD |
| California, EE.UU. | Tres ideas separadas: persona, accidente y propiedad | USD |
| Arizona, EE.UU. | Tres ideas separadas: persona, accidente y propiedad | USD |
| Ontario, Canadá | Límite único que ya integra la propiedad | CAD |
| Alberta, Canadá | Límite único que ya integra la propiedad | CAD |
| Quebec, Canadá | Requiere revisar por separado daño material y lesiones | CAD |
Estados Unidos: lea tres columnas
En los estados de cruce frecuente el mínimo suele desglosarse en tres ideas distintas. Una es el techo por persona lesionada. Otra es el techo total por accidente. La tercera corresponde a daños ajenos: otro auto, una barda, un poste o un local.
Ese orden cambia la comparación. Un choque con un solo lesionado mira la primera columna; un choque con varios lesionados puede consumir la segunda aunque cada persona quede dentro del primer límite. Los daños materiales se evalúan aparte, con su propio tope.
Canadá: misma obligación, otra forma de leerla
Ontario y Alberta se presentan de forma más compacta: el mínimo se lee como un límite único que ya integra la propiedad, por lo que la cifra se divide en menos columnas. Quebec exige una lectura aparte, porque el daño material y la atención a lesiones se comparan de manera distinta antes de comprar o revisar cobertura.
La confusión típica es buscar una sola tabla canadiense. No la hay: cada provincia define su requisito, su moneda y la forma en que se reparte la responsabilidad.
Convertir antes de comparar
Haga la comparación en este orden: destino, moneda, estructura y defensa. Primero confirme a qué estado o provincia entra, porque el requisito cambia con el lugar. Después convierta el mínimo a la misma moneda de su póliza; un límite en pesos no se mide directo contra dólares americanos o canadienses. Luego revise si el mínimo viene por persona, por accidente, por propiedad o como límite único. Al final pregunte quién atiende la reclamación en ese territorio, porque un límite alto sirve de poco si nadie lo defiende donde ocurrió el choque.
Los montos los actualizan las legislaturas. Antes de cada viaje confirme la cifra vigente en la autoridad del estado o provincia de destino, sobre todo si su póliza lleva tiempo sin revisarse.
Regla práctica: compare su límite contra el destino más exigente de la ruta completa, no contra el primero que encuentra. Si el viaje toca Texas y después Ontario, el número que manda es el mayor de los dos.
Por qué la póliza mexicana no basta en el extranjero
Una póliza mexicana es como una llave que abre puertas en México. Cumple la regla de casa, pero no garantiza la entrada en otro país. Ese es el malentendido más caro que rodea al seguro responsabilidad civil obligatorio: se da por hecho que el cumplimiento viaja con el vehículo.
Al cruzar, la llave sigue en la guantera. La puerta, no.
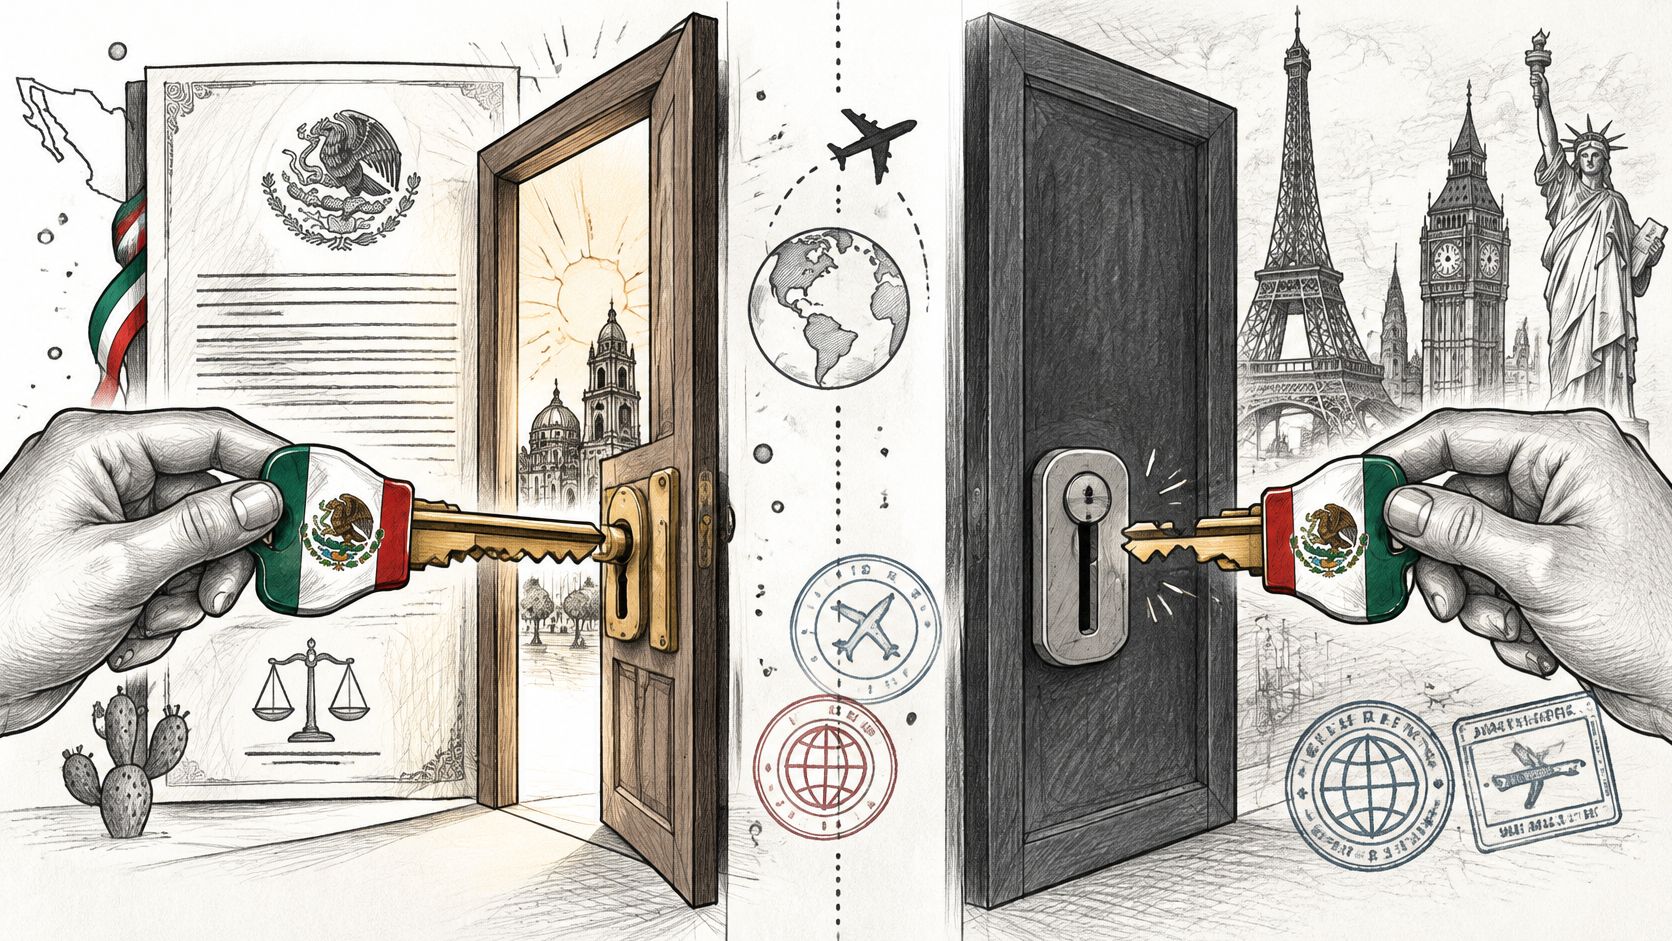
La cobertura federal mexicana protege frente a daños a terceros en vías federales. Sus límites de referencia, hasta 100,000 pesos por lesiones o muerte y 50,000 pesos por daños materiales, no responden de forma automática a los requisitos, los límites monetarios, la jurisdicción ni los procedimientos de reclamación del país extranjero, como advierte la revista de la CONDUSEF.
Qué cambia y qué no
| Concepto | Póliza mexicana obligatoria | Requisito en EE.UU. o Canadá |
|---|---|---|
| Límite de referencia | Hasta 100,000 pesos por lesiones o muerte y 50,000 pesos por daños materiales | El mínimo que fija la ley del estado o la provincia |
| Moneda | Pesos | USD o CAD |
| Territorio y jurisdicción | Vías federales de México | Ley del estado o provincia donde ocurra el accidente |
| Exclusiones | Daños al vehículo propio, lesiones del conductor y de los ocupantes | Cada estado o provincia define sus propias exclusiones |
| Defensa legal ante demanda extranjera | No cubre por sí sola un juicio fuera de México | Se atiende con la ley y el procedimiento del lugar |
Tres preguntas que casi nadie responde
¿Mi póliza mexicana sirve como prueba de responsabilidad financiera en Texas, Arizona o California? No de forma automática. Cada estado decide qué documento acepta y con qué monto mínimo, y ese monto está fijado en su propia ley, no en la mexicana.
¿Qué pasa si el límite exigido localmente supera el que contraté? La diferencia sale del patrimonio del conductor. La aseguradora responde hasta su límite y el resto se reclama directamente a quien manejaba.
¿Quién me defiende ante una demanda extranjera? Depende de la póliza. La cobertura obligatoria mexicana no incluye por sí sola la defensa en un tribunal de otro país, y ese hueco aparece justo cuando el caso escala.
Conviene además tener claro qué no cubre. La póliza obligatoria se centra en daños a terceros: normalmente no paga los daños de su propio vehículo, ni las lesiones del conductor, ni las de sus ocupantes. Muchos conductores descubren esa distinción después del accidente, cuando ya no hay nada que contratar.
El riesgo real, entonces, no es la multa. Es descubrir, con el otro conductor ya reclamando, que el límite se agotó y que nadie está respondiendo por usted en ese juzgado.
Duración de la póliza, multas y costo de una reclamación
Saber que el seguro es obligatorio resuelve poco. La pregunta que sí cambia el resultado es otra: qué duración y qué límite reducen mejor su exposición.
| Escenario | Duración típica | Qué revisar | Riesgo principal |
|---|---|---|---|
| Viaje de un día | 1 día | Hora de inicio y fin frente a la hora real de cruce | Cruzar antes de la hora contratada |
| Fin de semana | 2 a 3 días | Fecha de regreso y posibles cambios de plan | Permanecer después del vencimiento |
| Estancia de 30 días | 30 días | Vigencia continua y límite frente al destino más exigente | Límite insuficiente ante una reclamación |
| Cobertura anual | 12 meses | Cruces repetidos y montos vigentes en cada destino | Cambios de monto no revisados |
El error más caro está en la hora de inicio
Una póliza de corta vigencia funciona como un boleto con horario: vale desde una hora concreta hasta otra, no durante todo el día que aparece en el comprobante. Quien cruza a las 6 de la mañana con una cobertura que empieza a las 8 conduce sin seguro durante dos horas, aunque el documento diga que el viaje es hoy. Lo mismo ocurre al regreso: quedarse después del vencimiento convierte el último tramo en conducción sin cobertura.
La corrección es sencilla. Programe el inicio un poco antes de la hora en que planea salir de casa, porque una póliza que arranca justo cuando las llantas tocan el puente no deja margen para un trayecto más rápido de lo previsto. Las pólizas por día existen para este caso: cubren la jornada de cruce sin obligar a pagar por días que no se usan.
La orientación de la CONDUSEF sobre el seguro obligatorio confirma que incumplir el requisito puede generar una multa y que el vehículo puede quedar sujeto a la acreditación posterior del seguro para ser liberado.
La multa es el costo pequeño
El documento de la CONDUSEF sobre el seguro obligatorio de responsabilidad 2023 señala multas de 20 a 40 veces la Unidad de Medida y Actualización, con una sanción máxima reportada de hasta 4,149 pesos en 2023, y agrega que solo 27% del parque vehicular nacional estaba asegurado.
Ese porcentaje importa por una razón práctica. Si la mayoría de los vehículos que circulan en México carece de respaldo financiero, chocar contra uno de ellos deja la indemnización en manos del bolsillo del otro conductor, que puede no tener con qué pagar. Cobrar en ese escenario suele requerir un juicio largo y de resultado incierto.
La sanción administrativa se paga y el viaje continúa. Una reclamación en Estados Unidos o Canadá se mueve en otra escala: montos en dólares, gastos legales, lesiones graves y límites de responsabilidad distintos a los mexicanos. Comparar ambas cantidades es comparar el precio de la infracción con el tamaño del accidente.
Cómo elegir: contrate la vigencia que cubra el día más largo del viaje, no el promedio, y verifique el límite del destino más exigente antes de pagar. Fije la hora de inicio un poco antes de su salida prevista, no en el momento exacto del cruce, para que ningún imprevisto del camino lo deje conduciendo sin cobertura.
Qué hacer si ocurre un accidente en Estados Unidos o Canadá
En el momento del golpe nadie lee una guía. Por eso conviene llevar el orden memorizado: la secuencia importa más que la rapidez.
- Detenga el vehículo en un lugar seguro. Encienda las luces de emergencia, coloque señalamientos si los tiene y verifique cómo están las personas antes de cualquier otra cosa.
- Llame a los servicios de emergencia del lugar. El número cambia según el país y la ciudad, y el reporte oficial es el primer documento que la aseguradora va a pedir.
- Avise a su aseguradora. Antes de viajar, anote los teléfonos de reporte de siniestros y confirme cuál marca desde Estados Unidos o Canadá y cuál desde México.
- Reúna los datos del otro conductor. Nombre, placas, aseguradora y número de póliza, más testigos y fotografías de la escena, de los vehículos y de los daños.
- Conserve la póliza a la vista, impresa o digital, con vehículo, vigencia, suma asegurada y responsabilidad frente a terceros claramente identificados.
- No firme declaraciones ni acepte responsabilidad sin consultar antes con la aseguradora. La defensa legal depende de que el caso se reporte bien desde el inicio.
El teléfono que hay que anotar antes de salir
Para reportar un accidente ocurrido en Estados Unidos o Canadá, cruceSeguro publica dos líneas: 1 (866) 329-6734 y (512) 861-0992 desde esos países, y 001 (512) 861-0992 desde México. Anotarlas en el teléfono, no solo en la póliza, evita perder minutos buscando el número con el vehículo detenido en el acotamiento.
Si el caso escala a una demanda, hay una pregunta que debe hacerse antes de viajar, no después: si la póliza incluye defensa legal y en qué jurisdicción se atiende la reclamación. Un límite alto sin defensa jurídica en el país del accidente deja al conductor negociando solo, y en otro idioma.
Lista de verificación antes de cruzar la frontera
Cinco revisiones, en este orden. Cada una corrige un error que se comete seguido.
- Ruta completa, no solo destino. Confirme que la cobertura alcance cada estado o provincia por donde va a pasar, incluidos los cruces de ida y vuelta.
- Límite contra el mínimo más exigente. Compare la suma asegurada con el número más alto de su ruta, no con el promedio ni con el más cercano.
- Horas, no solo fechas. Revise que la vigencia empiece y termine en las horas reales del cruce. Si va a salir a las 5 de la mañana, la protección tiene que empezar antes de esa hora.
- Defensa legal y jurisdicción. Pregunte si la póliza incluye defensa ante una demanda extranjera y en qué país se atiende la reclamación.
- Documento y teléfonos a la mano. Guarde la póliza en formato digital e impreso, y anote los números de reporte de siniestros antes de salir de casa.
Un punto que se pasa por alto: la contratación se hace desde México, antes del cruce. No es posible adquirir la cobertura cuando el conductor ya se encuentra físicamente en Estados Unidos, así que dejar el trámite para la caseta no funciona.
Quien necesite comparar opciones de cobertura temporal para su ruta puede cotizar en cruceSeguro, donde la vigencia se elige desde un día y el formulario pide tipo de placas, estado de cruce, duración y fecha y hora de inicio.
La elección final depende de la ruta y del límite que cada destino exige. El precio es el último filtro, no el primero: una póliza barata con un límite por debajo del mínimo local no resuelve el problema que se quería resolver.
En cruceSeguro ofrecemos seguro de responsabilidad civil para vehículos mexicanos que circulan en Estados Unidos y Canadá, con vigencias que van de un día hasta 365 días y cotización en línea según su cruce y su fecha de salida. Si su ruta toca Texas, California, Arizona u Ontario, le ayudamos a comparar el límite que corresponde a cada destino antes de que las llantas toquen el puente. Cotice su viaje en cruceSeguro y cruce con la comparación hecha, no con la duda.