Seguro responsabilidad civil que cubre y qué excluye
Seguro responsabilidad civil que cubre: daños a terceros, límites, exclusiones y cómo aplica al conducir en Estados Unidos o Canadá.
¿De qué te sirve tener seguro si, después de un choque, todavía debes pagar parte de la indemnización con tu dinero? La pregunta importante no es solo qué cubre el seguro de responsabilidad civil, sino hasta dónde paga la aseguradora y qué gastos siguen siendo tuyos.
Para quien conduce desde México hacia Estados Unidos o Canadá, esa diferencia puede cambiar la decisión de compra. Una póliza puede servir para acreditar protección frente a terceros sin incluir la reparación de tu auto, la atención médica de tu familia o cualquier cantidad que exceda lo contratado.
Por qué la ley exige el seguro al cruzar la frontera
Llegas al cruce con tu licencia, los documentos del automóvil y una póliza mexicana guardada en el teléfono. Todo parece listo, pero falta comprobar algo: que el seguro sea válido para circular del otro lado.
Piensa en una aduana con dos casetas. Cumplir los requisitos de circulación en México no abre automáticamente la caseta estadounidense o canadiense. Cada territorio tiene sus propias reglas y los documentos del vehículo deben corresponder al lugar donde vas a manejar.
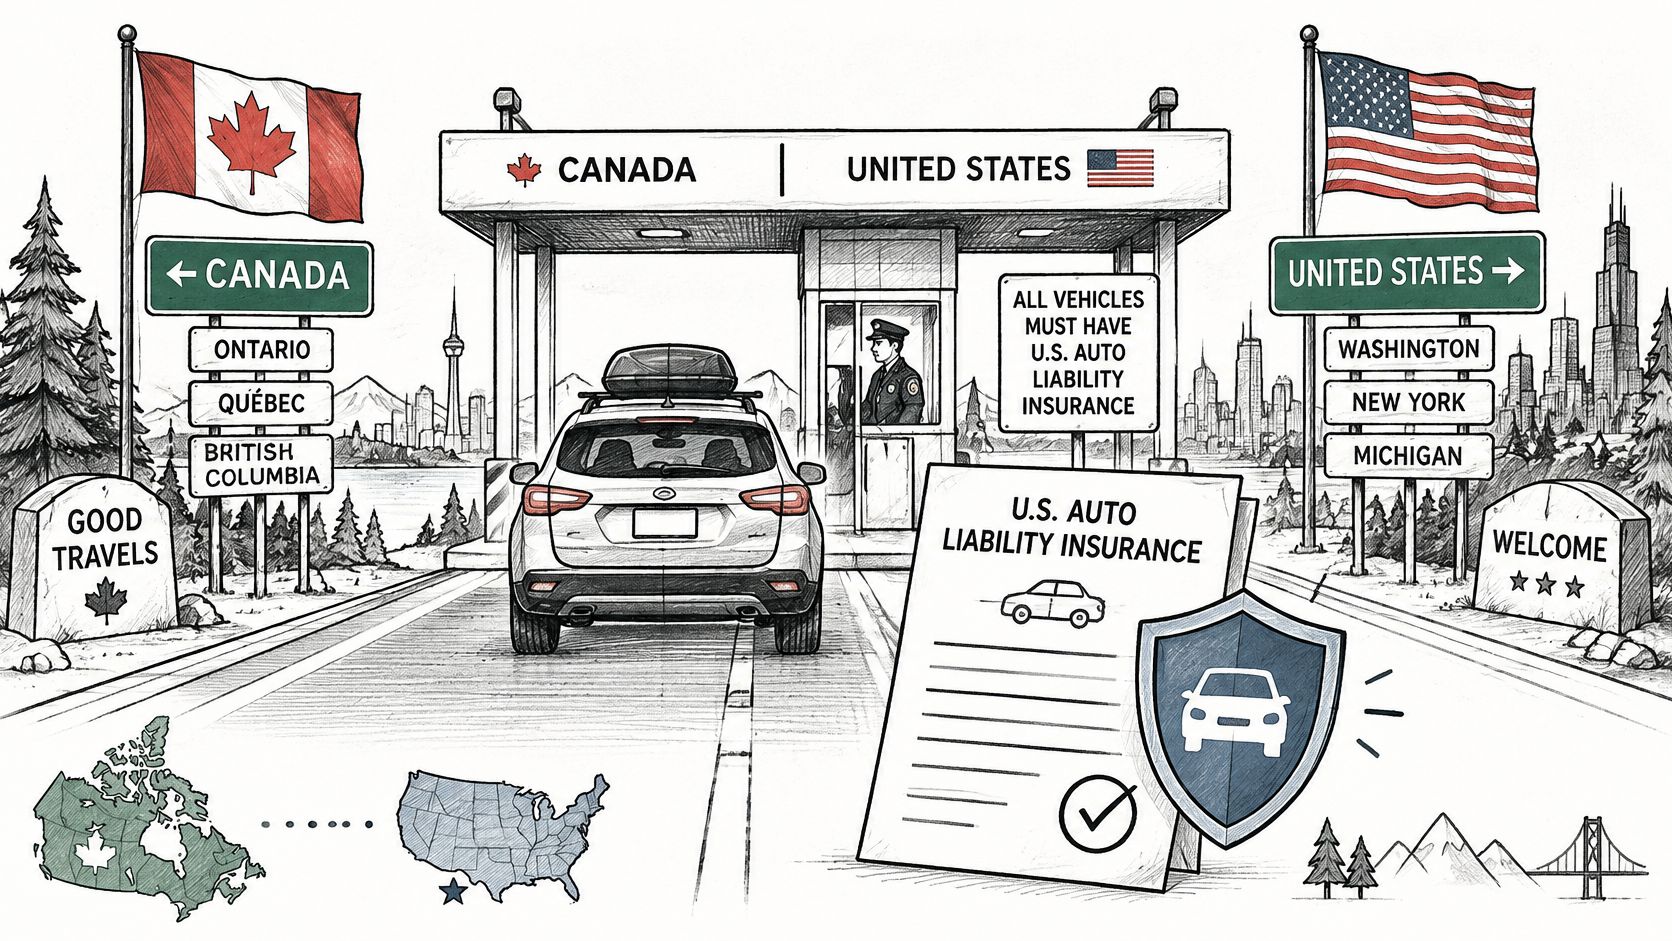
En Estados Unidos, el seguro de responsabilidad civil vehicular es un requisito legal para conducir. Las condiciones aplicables deben revisarse según el estado y, si continúas hacia Canadá, según la provincia de destino.
Lo que necesitas poder acreditar
Ante un control, prepara documentos que permitan identificar al conductor, al automóvil y su protección:
- Identidad y licencia: lleva documentos vigentes de quien realmente manejará.
- Registro y placas: comprueba que correspondan al vehículo que llevas.
- Prueba de seguro: conserva la carátula y los documentos donde aparezcan territorio y vigencia.
La preparación del cruce incluye tanto al vehículo como a quien conduce.
Si tu hermano toma el volante después de cruzar, no basta con que tú hayas comprado el seguro. Hay que comprobar que las condiciones permitan que él conduzca. Ser propietario, contratante y conductor son situaciones distintas.
No circules suponiendo que podrás resolver después cualquier falta de documentación. Revisa la guía de seguro de responsabilidad civil obligatorio y confirma los requisitos de tu recorrido antes de salir.
Criterio práctico: cumplir la obligación legal es el punto de partida, no una garantía de que todos los gastos del accidente estén cubiertos.
Qué cubre la responsabilidad civil y qué no
La responsabilidad civil paga las indemnizaciones que debas a terceros por un accidente cubierto, dentro de los límites y condiciones del contrato. No equivale a reparar tu automóvil ni a pagar automáticamente tus lesiones.
Es como contar con ayuda para liquidar la cuenta de otra persona hasta un tope acordado. Esa ayuda no paga, por el mismo hecho, tu propia factura.
Componentes de la responsabilidad civil para auto
| Componente | Qué protege | ¿Incluido en la responsabilidad civil básica? |
|---|---|---|
| Daños materiales a terceros | Autos, bardas, casas u otros bienes ajenos | Sí |
| Lesiones y fallecimiento de terceros | Peatones y ocupantes de otros vehículos | Sí |
| Ocupantes del vehículo asegurado | Conductor, pasajeros y familia dentro del auto | No; requiere gastos médicos a ocupantes |
| Daños al propio vehículo | Reparación o pérdida total del auto asegurado | No; requiere cobertura de daños |
| Defensa jurídica | Abogado y gastos del proceso por reclamación | Solo cuando el contrato la incluya |
| Asistencia vial | Grúa, paso de corriente y cambio de llanta | Solo cuando se contrate o incluya ese servicio |
La tabla separa beneficios que suelen aparecer juntos en una cotización, pero no son intercambiables. Una grúa no indemniza a un peatón; los gastos médicos a ocupantes no reparan el vehículo contrario. En cada cobertura, revisa quién está protegido, qué gasto se reconoce y cuál es su límite.
Bienes y personas generan reclamaciones distintas
La orientación de la CONDUSEF sobre el seguro obligatorio de auto distingue la protección frente a daños a personas y bienes. Para evaluar una póliza internacional, conviene revisar la suma por evento, los límites separados o combinados, el deducible, las exclusiones y la asistencia legal.
Un choque puede ocasionar la pérdida de otro automóvil y, al mismo tiempo, gastos médicos, incapacidad o una reclamación por fallecimiento. Comparar únicamente el precio del seguro o la cantidad disponible para daños materiales deja fuera una parte importante del riesgo.
Supongamos que conduces en Texas, provocas una colisión y el golpe destruye otro auto y lesiona a un peatón. La reparación o pérdida del vehículo contrario se analiza como daño material; la atención e indemnización del peatón, como daño corporal. La aseguradora evalúa ambos conceptos conforme a las condiciones contratadas.
Tu automóvil requiere su propia cobertura de daños. Si además hay una reclamación que supera el límite aplicable, esa diferencia no desaparece porque hayas presentado una póliza: tendrás que atender la responsabilidad que legalmente te corresponda.
Límites de suma asegurada en Estados Unidos y Canadá
El mínimo legal y la suma que necesitas para proteger tu patrimonio responden a preguntas diferentes. Circular en Estados Unidos exige llevar seguro de responsabilidad civil, pero comprobar cumplimiento solo confirma que tienes una póliza vigente. La pregunta útil es otra: si causas un accidente serio, ¿hasta dónde llega el pago de la aseguradora y dónde empieza tu responsabilidad personal?
Cómo leer los montos de una póliza
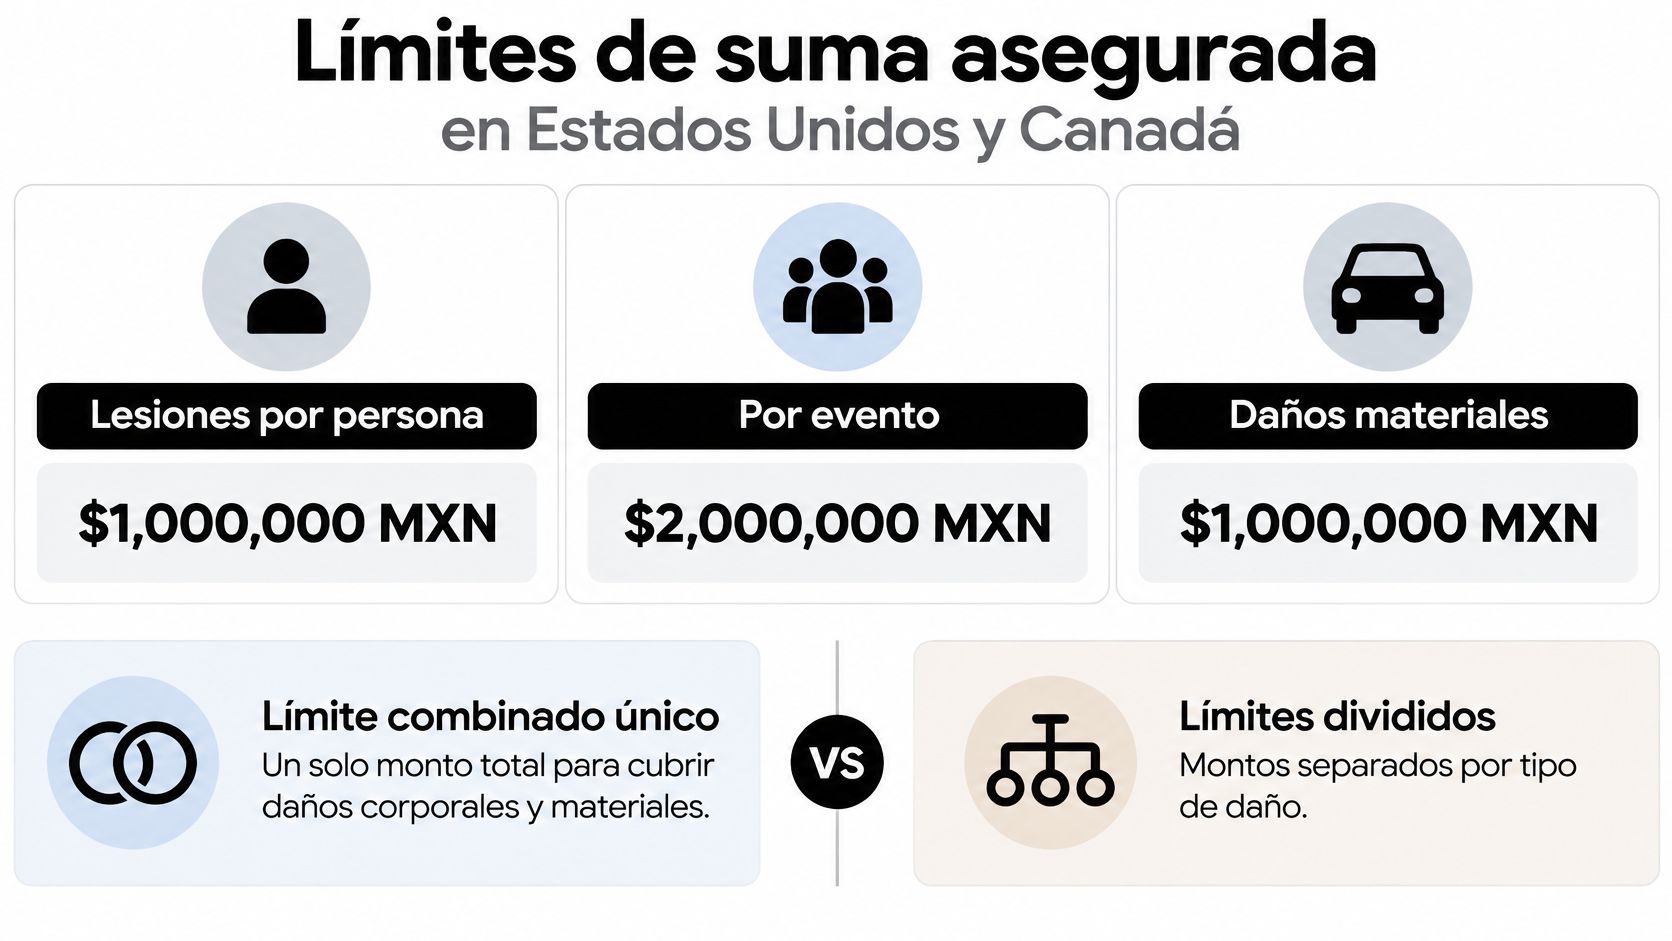
Los límites divididos funcionan como bolsas separadas. Una cantidad atiende lesiones por persona, otra fija el total por evento y otra corresponde a daños materiales. Que el saldo de daños materiales esté casi intacto no implica que pueda moverse para completar una indemnización por lesiones.
Un límite combinado único reúne daños corporales y materiales dentro de una misma cantidad total, conforme al contrato. La clave está en la frase “por evento”: todas las reclamaciones derivadas del mismo choque comparten ese techo.
La siguiente imagen ilustra esas estructuras. Sus cantidades son ejemplos visuales, no mínimos legales ni una cotización.
Una carátula puede mostrar esa diferencia con cifras concretas. En la póliza RC/SPLIT, la responsabilidad civil aparece con un límite combinado de $100,000 USD por evento; también se listan gastos médicos con topes de $2,000 USD por persona y $10,000 USD por evento. Si un mismo accidente deja dos personas lesionadas y un auto destruido, las reclamaciones no forman cuentas ilimitadas: compiten por el límite aplicable según las condiciones.
Por ejemplo, con un techo por evento de $100,000 USD, una reclamación corporal de $80,000 USD y daños materiales de $45,000 USD ya suman $125,000 USD. La aseguradora responde hasta el límite contratado y conforme a las reglas de la póliza; los $25,000 USD restantes no se borran solos. Esa diferencia puede convertirse en una obligación personal del conductor responsable.
No elijas una suma asegurada solo porque alcanza para reparar un choque leve. Considera también un accidente con personas lesionadas.
Para decidir, toma en cuenta tus bienes, tus ingresos, el tipo de vías que recorrerás y los vehículos que podrías dañar. Quien cruza con frecuencia acumula más exposición que quien hace un solo trayecto corto al año.
Antes de comprar, pide que te señalen en la carátula la moneda, el límite por evento y los sublímites por persona o concepto. Una cifra grande en pantalla dice poco si no sabes cuánto quedaría disponible para cada reclamación dentro del mismo accidente.
Los gastos que la póliza no paga y quién responde
La póliza funciona como varios sobres etiquetados: cada sobre paga un tipo de factura y, cuando se vacía, la aseguradora no saca dinero de otro sobre ni agrega más por cortesía. Las coberturas de responsabilidad civil, gastos médicos a ocupantes, asistencia y defensa jurídica suelen venderse como conceptos separados, así que conviene revisar cada una en la carátula de la póliza.
Quién responde primero en cada escenario
| Escenario | Quién responde primero | Qué revisar antes de viajar |
|---|---|---|
| Choque con daños a otro auto | Responsabilidad civil, hasta el límite | Monto disponible para daños materiales y si reparar tu propio auto requiere otra cobertura |
| Lesión grave de un peatón | Responsabilidad civil, hasta el límite | Límite por persona y por evento, además de gastos que puedan seguir después de la primera atención |
| Pasajero de la familia lesionado | Gastos médicos a ocupantes, si se contrataron | Que la póliza incluya ocupantes y cómo define a las personas aseguradas |
| Vehículo rentado | Seguro de la arrendadora o seguro contratado | Si la renta incluye responsabilidad civil y qué protección aplica al auto rentado |
| Auto prestado por un familiar | Póliza del dueño, según sus condiciones | Que la póliza aplique a conductores no titulares, al territorio y al uso del viaje |
| Límite agotado | Patrimonio del conductor responsable | Que la suma asegurada corresponda al patrimonio e ingresos que quedarían expuestos |
Si golpeas otro automóvil, presenta la reclamación a tu aseguradora y permite que evalúe los daños. Evita prometer una reparación particular suponiendo que cualquier acuerdo será reembolsado después; los arreglos fuera del procedimiento pueden quedar fuera del pago.
Si lesionas a un peatón, la revisión puede extenderse más allá de la atención inicial. La reclamación puede incluir consecuencias de la lesión que deben evaluarse conforme a la cobertura y a la responsabilidad determinada.
Si quien se lastima es tu hija, que viajaba contigo, busca la cobertura de gastos médicos a ocupantes y su definición de personas aseguradas. La protección para ocupantes del otro automóvil y la protección para quienes viajan en el tuyo se contratan y se pagan por caminos distintos.
Renta, préstamo y gastos separados
En un vehículo rentado, revisa el contrato de arrendamiento antes de recoger las llaves. Identifica si incluye responsabilidad civil, quién la proporciona y qué protección corresponde a daños del automóvil rentado; un beneficio puede existir mientras el otro se cobra aparte o se declina en el mostrador.
Con un auto prestado por un familiar, verifica conductores autorizados, territorio y uso permitido. El permiso del propietario para manejar demuestra consentimiento para usar el vehículo, mientras que la cobertura depende de las condiciones escritas de la póliza.
Cuando se agota el límite, la aseguradora deja de pagar más allá de su obligación contractual. El conductor responsable puede seguir debiendo el resto, con las consecuencias patrimoniales que correspondan.
También distingue abogado, gastos del proceso, fianzas y remolque. Confirma cuáles están incluidos, hasta qué cantidad y si consumen la misma suma asegurada que responde por daños.
La pregunta decisiva para un viaje familiar es concreta: si tú provocas el choque, ¿qué cobertura atiende tus lesiones y las de quienes viajan contigo? La respuesta debe aparecer en los beneficios contratados; el nombre general del seguro no basta para deducirla.
Requisitos de activación antes de cruzar la frontera
Comprar y estar cubierto no siempre ocurren al mismo momento. La validez depende de que se cumplan las condiciones del contrato, además del pago.
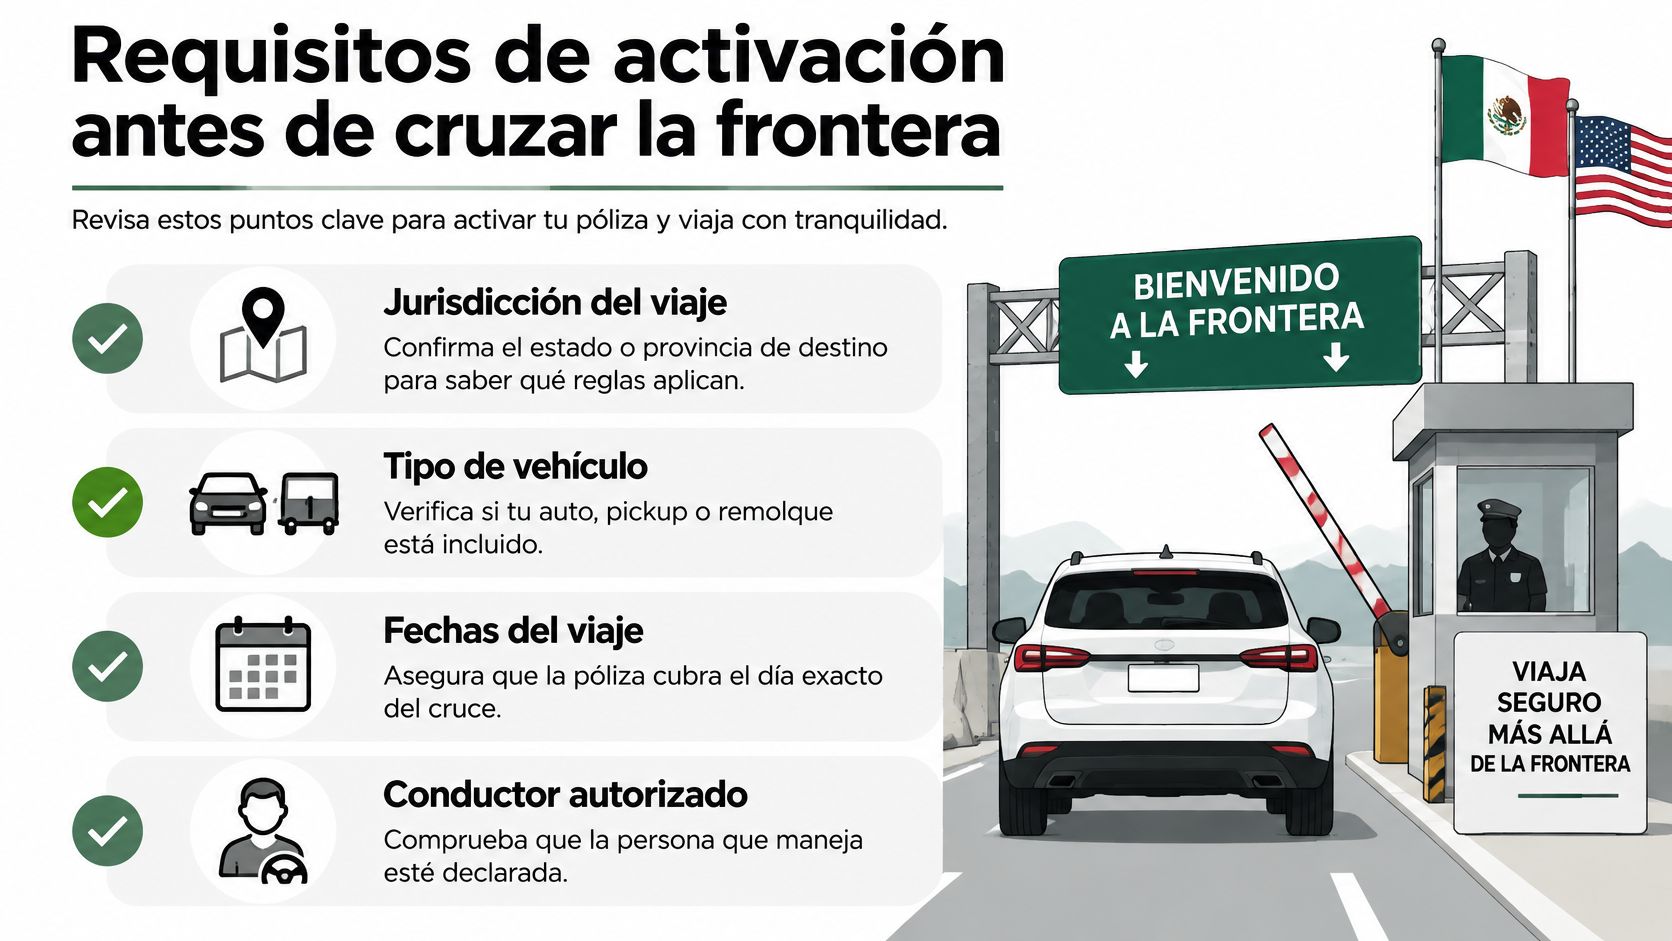
Esta lista visual ayuda a preparar los datos básicos del viaje.
Verificaciones antes de salir
- Jurisdicción del viaje: confirma destino y recorrido completo, porque debes comprobar el alcance territorial y los requisitos aplicables.
- Placas y vehículo: coteja placas, número de identificación y tipo de unidad para evitar asegurar un vehículo distinto.
- Conductor autorizado: identifica quiénes manejarán y comprueba que cumplan las condiciones.
- Fecha y hora de inicio: revisa el momento exacto de activación; comprar antes no cubre un accidente ocurrido antes de la vigencia.
- Uso particular o comercial: declara el uso real, incluidos traslados que pudieran tener una finalidad de trabajo.
- Vínculo con la póliza mexicana: verifica si la protección internacional exige mantener vigente otro contrato.
- Límites y asistencia: localiza sumas, exclusiones, defensa jurídica y procedimiento para solicitar ayuda.
Un documento oficial disponible en Orden Jurídico Nacional muestra que una cobertura internacional puede quedar vinculada a una póliza mexicana vigente y limitarse a vehículos registrados en México. No es una condición universal: debes identificar si aparece en tu contrato.
Casos que no debes resolver por suposición
Si llevas placas estadounidenses, confirma la elegibilidad antes de pagar. Si cambias el estado de cruce o amplías el recorrido, solicita confirmación del territorio amparado. Si modificas las fechas, revisa la vigencia antes de volver a conducir.
La ubicación física al contratar también importa. En cruceSeguro no podemos ofrecer el seguro de auto para Estados Unidos a una persona que ya se encuentra físicamente en ese país. Organiza la contratación antes de salir de México.
Para preparar la ruta, puedes consultar la información del cruce fronterizo de Nuevo Laredo, sin sustituir la revisión del contrato.
El siguiente video complementa la preparación del viaje.
Tener una póliza guardada no demuestra, por sí solo, que cumples todos los requisitos locales. Si no puedes confirmar una condición, resuélvela antes del cruce y conserva la respuesta por escrito.
Qué hacer después de un accidente en el extranjero
Después de un choque, prioriza la seguridad y evita decisiones apresuradas. La documentación que reúnas ayudará a la aseguradora a evaluar los hechos y atender las reclamaciones.
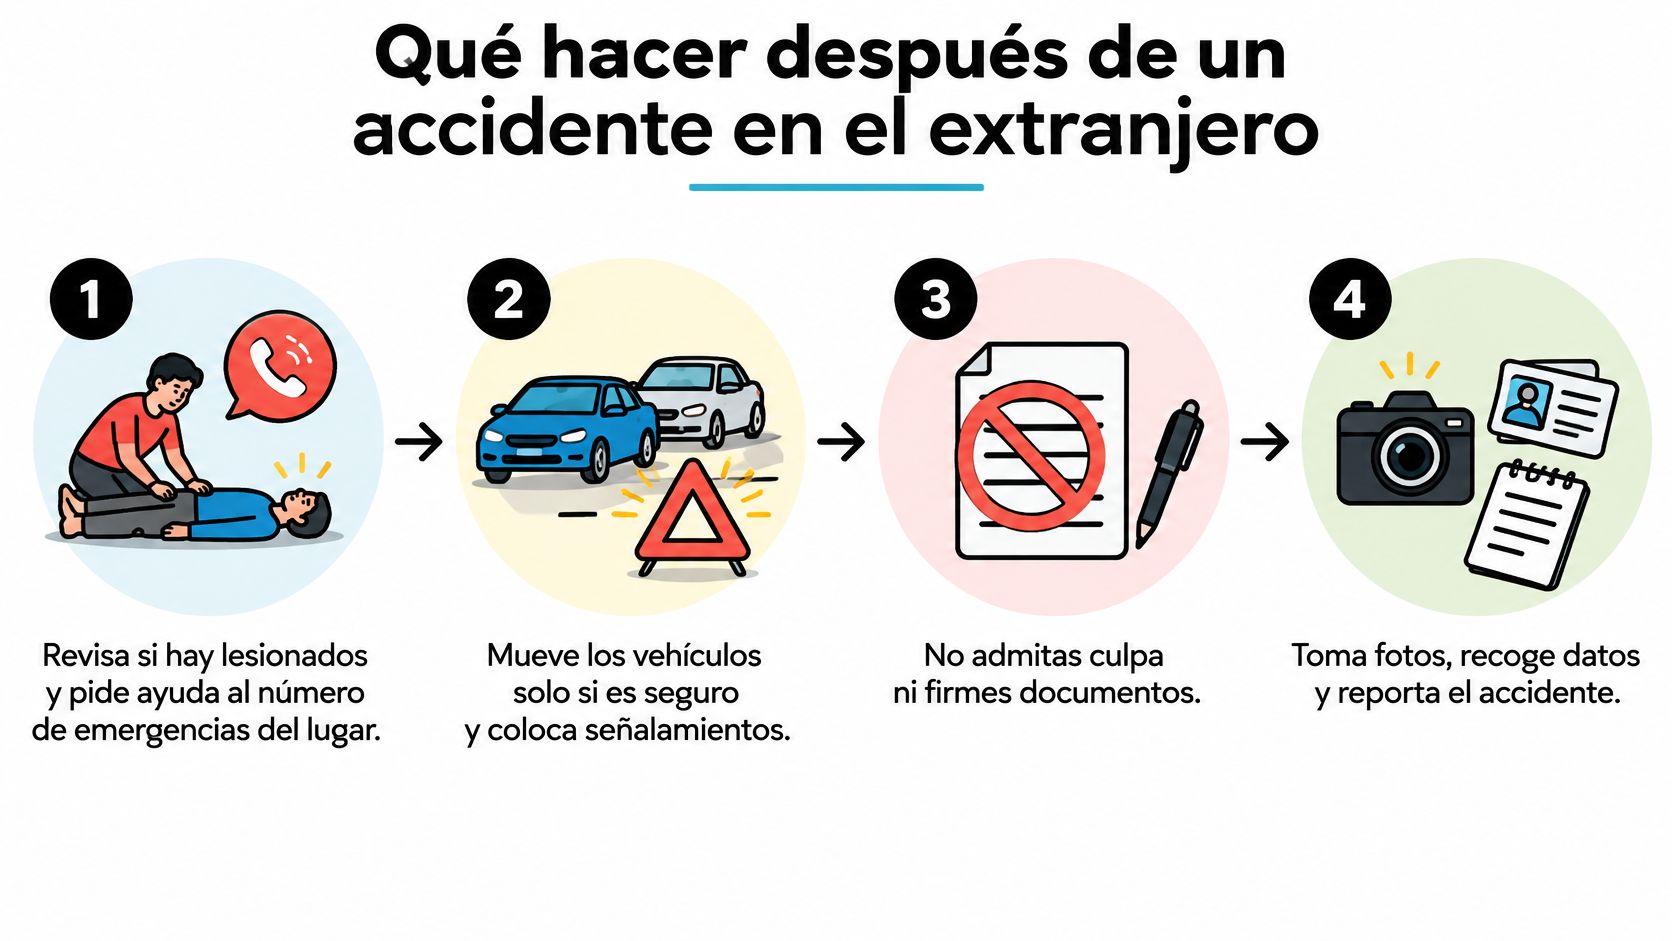
La imagen resume las primeras acciones; después, completa el reporte conforme a tu póliza.
Actúa con seguridad y conserva evidencia
Revisa si hay lesionados y pide ayuda. Llama al servicio de emergencias del lugar y describe tu ubicación. El error es concentrarte primero en los daños del auto o mover a una persona lesionada sin instrucciones, salvo peligro inmediato.
Mueve los vehículos solo si es seguro y sigue las indicaciones de la autoridad. Evitar otro impacto es prioritario; coloca señalamientos únicamente sin exponerte al tránsito. No permanezcas entre vehículos para discutir lo ocurrido.
Describe los hechos sin admitir responsabilidad ni firmar acuerdos privados apresurados. Permite que la autoridad y la aseguradora evalúen lo sucedido. Un error común es firmar un documento que no entiendes para terminar rápido; coopera con las instrucciones oficiales y pide aclaración cuando sea necesario.
Toma fotografías y reúne datos. Registra posiciones, placas, daños, señales y entorno, además de nombres, teléfonos, aseguradoras y testigos. No fotografíes únicamente tu defensa dañada: también hace falta contexto para entender la colisión.
Reporta el siniestro por el canal indicado. La aseguradora necesita conocer lo ocurrido dentro del plazo contractual. No esperes a regresar a México ni supongas que avisar a un familiar equivale a presentar el reporte.
Solicita el número de reporte policial, si intervino la autoridad. Guárdalo junto con el folio del siniestro y los documentos recibidos. Confundir ambos números puede dificultar el seguimiento.
Pide asistencia vial si no puedes continuar. Confirma con la aseguradora cómo coordinar el servicio y qué gastos autoriza. No contrates una grúa suponiendo que cualquier importe será reembolsado.
Teléfonos para reportar
Para accidentes en Estados Unidos o Canadá, nuestros canales de reporte son 1 (866) 329-6734 o (512) 861-0992, llamando desde esos países. Desde México, el número es 001 (512) 861-0992.
Ten preparados póliza, ubicación, datos del conductor y descripción de los hechos. Revisa el plazo de aviso antes del viaje: no hay que descubrirlo después del choque, y no debe suponerse que todas las pólizas establecen el mismo.
Confirmar la vigencia antes de cruzar la frontera
La decisión final debe reunir tres cosas: cumplimiento en el destino, protección patrimonial razonable y un periodo que abarque todo el recorrido. Una póliza barata deja de ser conveniente si termina antes de tu regreso o no corresponde al vehículo declarado.
Elige según tu forma de viajar
- Viajero ocasional: ajusta la vigencia al viaje completo, contemplando una posible demora de regreso.
- Cruces frecuentes: compara una vigencia más larga para evitar periodos sin protección entre compras.
- Estancia prolongada: comprueba que la fecha final alcance hasta tu retorno y revisa cualquier condición relacionada con la permanencia.
En cruceSeguro ofrecemos pólizas para circular en Estados Unidos y Canadá con vigencias desde un día hasta 365 días. La cotización solicita tipo de placas, estado de cruce, país donde te encuentras, duración y fecha y hora de inicio; nuestro seguro es reconocido por todas las entidades gubernamentales de Estados Unidos y Canadá.
Si tu recorrido incluye el cruce fronterizo Tijuana-San Diego, prepara también los documentos y la ruta antes de salir. Utiliza las verificaciones de activación para resolver cualquier dato pendiente.
Antes de encender el automóvil, guarda la póliza digital, los teléfonos de siniestros y una copia de tu licencia en un lugar accesible. Conserva los documentos originales que debas presentar y una copia de respaldo en el vehículo.
En cruceSeguro puedes cotizar y comprar responsabilidad civil para conducir en Estados Unidos y Canadá, con una vigencia ajustada a tu viaje. Ingresa tus datos antes de salir de México y revisa los límites, las coberturas para ocupantes y la hora de inicio antes de confirmar la compra.