Seguro responsabilidad civil auto: qué cubre y qué no
Seguro responsabilidad civil auto para conducir en EE. UU. y Canadá: qué cubre, qué no cubre y cómo elegir la vigencia correcta antes de cruzar.
La recomendación más popular antes de cruzar la frontera en auto es revisar que el seguro esté vigente. Es buena, pero incompleta, y por eso tantos conductores descubren el problema hasta que ya están en la carretera del otro lado.
Una póliza vigente puede no mencionar el territorio donde vas a conducir. Y la responsabilidad civil que la ley mexicana te exige tiene un alcance concreto: protege a los terceros a quienes les causas un daño, no a tu auto ni a las personas que viajan contigo.
Seguro responsabilidad civil auto significa, en la práctica, pagar por las consecuencias de un accidente que tú provocaste. Entender ese alcance, y después revisar cómo cambia cuando el auto cruza una frontera, es lo que separa una compra útil de un documento que no sirve el día del reclamo.
Qué cubre y qué no cubre la responsabilidad civil del auto
La responsabilidad civil del auto paga los daños que tú causas a otras personas y a sus bienes. No paga la reparación de tu auto ni las lesiones de quien viaja contigo. Esa es la respuesta corta, y con ella se resuelven casi todas las confusiones que aparecen después de un choque.
Piensa en el cristal roto del vecino. Si tu pelota lo rompe, pagas el cristal ajeno, no la pelota ni el cansancio de haber jugado. La responsabilidad civil opera igual: cubre la consecuencia económica de haber dañado a alguien más, no el objeto con el que causaste el daño. Por eso un conductor puede tener todo en regla y aun así quedarse sin respuesta cuando lo dañado fue su propio patrimonio.
Qué incluye la cobertura básica y qué se contrata aparte
| Concepto | Responsabilidad civil básica | Póliza con prestaciones adicionales | Qué verificar |
|---|---|---|---|
| Daños materiales a terceros | Sí | Sí | Límite máximo por evento |
| Lesiones o muerte de terceros | Sí | Sí | Límite combinado de la póliza |
| Daño moral a terceros | Sí, según la definición de CONDUSEF | Depende del producto | Si el resumen de la póliza lo incluye |
| Daños al vehículo asegurado | No | Depende del producto | Coberturas de daños propios |
| Gastos médicos de ocupantes | No | Depende del producto | Montos por persona y por evento |
| Defensa legal y gastos de juicio | Ciertos gastos de juicio, según CONDUSEF | Depende del producto | Si aparece en el resumen de la póliza |
| Asistencia vial o de viaje | No | Depende del producto | Teléfonos del país donde se conduce |
La definición que da la CONDUSEF para México habla de daños materiales, lesiones, muerte, daño moral y ciertos gastos de juicio, como se lee en su guía de seguros de auto. Es una descripción amplia y correcta para el mercado mexicano. No es una promesa transferible: una póliza pensada para conducir en otro país declara su propio territorio, sus límites y sus exclusiones, y puede dejar fuera el daño moral o la defensa legal aunque la definición general los mencione.
Regla de lectura: si un concepto no aparece en el resumen de la póliza, no está cubierto. El folleto comercial y la página web no sustituyen ese documento.
Antes de conducir, toma el resumen y recorre la tabla fila por fila. Si prefieres empezar por el marco legal mexicano, esta guía del seguro de responsabilidad civil obligatorio explica qué exige la ley y desde cuándo.
Por qué la obligación en México no basta en otro país
Desde el 1 de enero de 2019, todos los propietarios de automóviles en México deben contar con un seguro de responsabilidad civil por daños a terceros, sin importar el año, modelo o valor del vehículo, según explica la Procuraduría Federal del Consumidor. La obligación aplica a los vehículos que circulan por vías, caminos y puentes federales.
La cobertura mínima protege frente a daños a bienes de terceros, lesiones corporales o muerte, e incluye la indemnización que legalmente corresponda. La misma autoridad señala que algunas pólizas añaden protección legal, gastos médicos de ocupantes y asistencia vial o de viajes, aunque esas prestaciones dependen del producto contratado.
La obligación es reciente y la costumbre no la respalda. En enero de 2019, sólo 27% de los automóviles que circulaban en el país contaba con algún seguro, de acuerdo con la cifra que cita la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros con información de la Asociación Mexicana de Instituciones de Seguros. Circular sin póliza fue, durante años, la situación de la mayoría.
El caso de un auto con placas mexicanas en Texas
Un vehículo que cruza por Laredo hacia Texas necesita que la póliza declare ese territorio y ese tipo de placas. Si el documento solo habla de carreteras mexicanas, el conductor responde con su patrimonio por los daños que cause, y también por la defensa si el asunto llega a tribunales.
Al otro lado de la frontera la responsabilidad civil también es obligatoria, aunque los montos y las reglas cambian según el estado en Estados Unidos y según la provincia en Canadá. Una póliza mexicana de cobertura mínima puede tener un alcance menor que el que se exige del otro lado. Cumplir aquí no equivale a cumplir allá.
La pregunta correcta antes de comprar no es si tienes seguro, sino si ese seguro menciona el país, el estado y el tipo de placas de tu viaje.
Revisa el campo de territorio y la lista de estados o provincias incluidos antes de pagar. Para el detalle de requisitos por estado, revisa esta guía sobre conducir en Estados Unidos.
Placas, conductor y territorio
Una póliza transfronteriza no se define por su precio ni por el número grande del límite. Se define por cinco condiciones que casi nadie lee y que deciden si el reclamo se paga o se rechaza.
| Factor | Cómo afecta la cobertura | Qué verificar antes de comprar |
|---|---|---|
| Tipo de placas, mexicanas o estadounidenses | Cambia el producto y la forma de contratarlo | Que el formulario y la póliza indiquen el tipo correcto |
| Conductor distinto al contratante | Puede requerir que esté autorizado en la póliza | Nombre del conductor y si aparece en la póliza |
| Territorio excluido, como Alaska o Hawái | Puede quedar fuera de la protección | Lista exacta de estados o provincias incluidos |
| Tipo de vehículo | Algunas coberturas solo aplican a vehículos particulares de cuatro ruedas | Clasificación del vehículo en la póliza |
| Residencia del vehículo en EE. UU. o Canadá | Puede excluir algunas coberturas | El país de registro del auto y su mención en la póliza |
El tipo de placas no es un detalle administrativo. Un auto con placas mexicanas y un auto registrado en Estados Unidos no se aseguran con el mismo producto desde México, y llenar el formulario con el dato equivocado deja el documento apuntando a otro vehículo.
El conductor es el segundo punto ciego. Si el auto lo maneja tu hermano, tu pareja o un amigo, esa persona tiene que estar autorizada. Varias aseguradoras limitan la protección principal a los conductores nombrados y rechazan el reclamo cuando el volante lo toma alguien que no figura en el documento.
El territorio se excluye por nombre. Hay productos que dejan fuera Alaska y Hawái, y otros que ni siquiera consideran Canadá, así que la lista exacta de estados o provincias se confirma, no se supone. El tipo de vehículo pesa por la misma razón: muchas coberturas se limitan a vehículos particulares de cuatro ruedas y dejan fuera el uso comercial, aunque el auto sea tuyo y vaya vacío.
Queda la residencia del vehículo. Si el auto está registrado en Estados Unidos o Canadá, algunas coberturas no aplican aunque el conductor viva en México y el viaje sea corto.
La regla que resuelve las dudas
Regla práctica: si una condición no está escrita en el resumen de la póliza, asume que no está cubierta hasta confirmarlo. La tabla dice qué revisar, no garantiza que esa condición se cumpla en tu caso.
Confirma cada factor en el documento, no en una llamada telefónica ni en la respuesta de un vendedor.
Cómo elegir la vigencia y el momento de inicio
La pregunta que más errores causa no es cuánto cuesta la póliza, sino a qué hora empieza a correr. Una cobertura que arranca al entrar al primer estado deja descubierto el tramo de la garita, que es justo donde el tráfico se detiene y se reanuda sin aviso. La escena se repite cada viernes por la tarde en los cruces del norte.
La recomendación práctica es que la cobertura empiece antes del cruce, con la hora real de salida y no con la hora estimada de llegada. Los productos con vigencias flexibles, que van de 1 a 365 días según lo que describe la Condusef en su guía para elegir seguro, existen porque cada viaje tiene una duración distinta. Elegir mal esa duración convierte una compra barata en un problema caro.
Cuatro escenarios que se repiten
- Cruce el viernes a las 23:30 y regreso el sábado. Una póliza de un día que empieza el viernes a las 00:00 termina antes de que vuelvas. Ajusta la hora de inicio o compra dos días; el ahorro de uno no compensa un regreso sin protección.
- Un viaje que se retrasa tres días. La vigencia termina en la hora declarada, estés donde estés. Si el itinerario es abierto, paga el margen por adelantado, porque la cobertura no se estira sola por una llamada.
- Diez días de estancia con conducción de cuatro. Si el auto se queda estacionado en casa de un familiar, puedes cubrir solo los días de manejo, pero revisa que la póliza no exija vigencia continua para el trayecto de regreso.
- Un cambio de itinerario que mueve el cruce. Si ibas a salir por Tijuana y terminas cruzando por Nogales, el estado declarado ya no coincide con la ruta. Confirma que el territorio contratado cubra el camino real.
Cuenta rápida: compara el precio de tres días adicionales con lo que costaría responder de tu bolsillo por un choque sin póliza. La diferencia casi nunca favorece al ahorro.
Para quien cruza seguido, comparar varias vigencias cortas contra una de mayor duración da mejor resultado que calcular cada viaje por separado, sobre todo cuando los planes cambian de una semana a otra. Y al contratar, ten listos cinco datos: fechas, horas, país, estado de cruce y tipo de placas.
Cómo responde el seguro después de un accidente
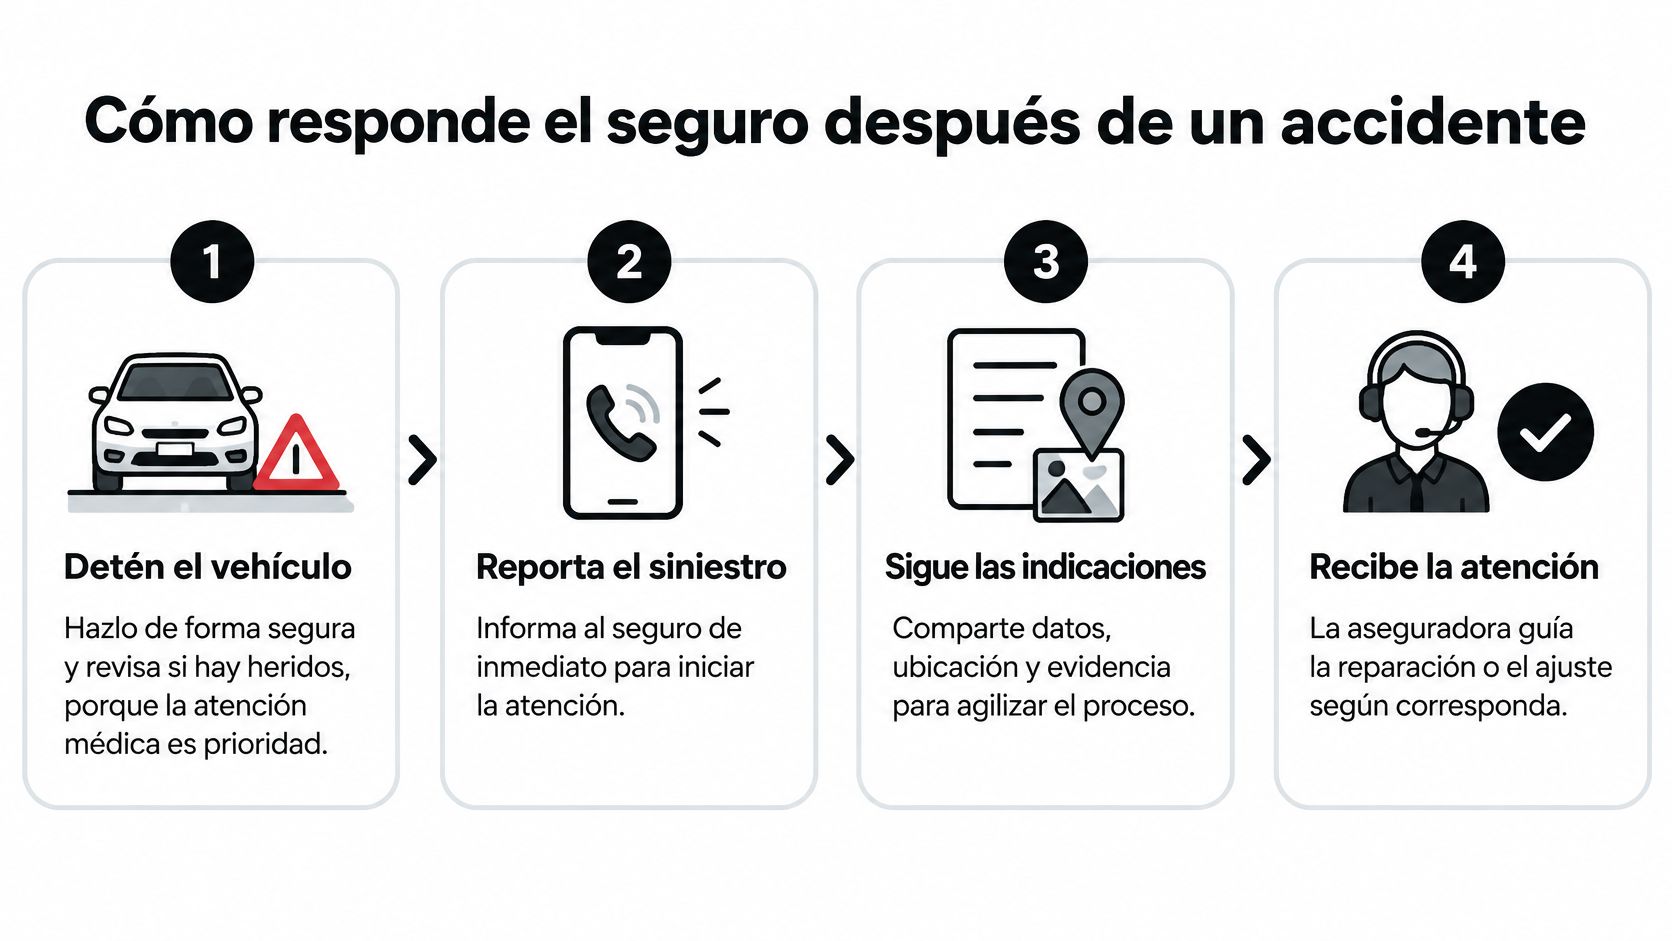
El orden de los pasos importa tanto como la póliza. Un reclamo bien documentado se resuelve en días; uno mal reportado se complica durante semanas y termina con el conductor pagando de su bolsillo lo que la aseguradora habría cubierto.
Los pasos, uno por uno
- Detén el vehículo de forma segura y revisa si hay heridos. La atención médica va primero, siempre. Mover el auto para despejar el carril puede esperar si alguien necesita ayuda, y esa decisión rara vez se cuestiona después.
- Reporta el siniestro desde el número del país donde estás. En Estados Unidos o Canadá se llama al 1 (866) 329-6734 o al (512) 861-0992; desde México, al 001 (512) 861-0992. Cada país tiene su canal de atención y marcar el equivocado solo agrega minutos al trámite.
- Intercambia datos con la otra parte. Nombre, teléfono, placas, aseguradora y número de póliza del tercero. Sin esos datos, la aseguradora no puede localizar a quien reclama y el expediente se queda detenido.
- Toma fotos del lugar y anota testigos. Coches en su posición final, daños de cerca, señales de tránsito, semáforos y el número de carril. Los testigos con nombre y teléfono valen tanto como una fotografía cuando la versión del otro conductor contradice la tuya.
- No admitas culpa ni firmes documentos sin leerlos. Una frase dicha con buena intención puede leerse como aceptación de responsabilidad y afectar la evaluación del caso. Firma solo lo que entiendas y pide copia de todo.
- Espera la evaluación de la aseguradora. Ella atiende al tercero y determina el alcance del pago. Si hay reclamo judicial, la defensa legal se activa solo si la póliza la incluye, y por eso conviene saberlo antes del viaje y no después.
En Estados Unidos un reporte policiaco suele ser necesario cuando hay lesiones o daños importantes. Pide al agente el número de reporte y guárdalo junto con las fotos: es el documento que la aseguradora va a solicitar cuando el tercero presente su reclamo.
Errores comunes y confirmación antes de cruzar
Casi todas las compras equivocadas nacen de la misma frase, "ya tengo seguro", y de tres ideas que conviene corregir antes de salir.
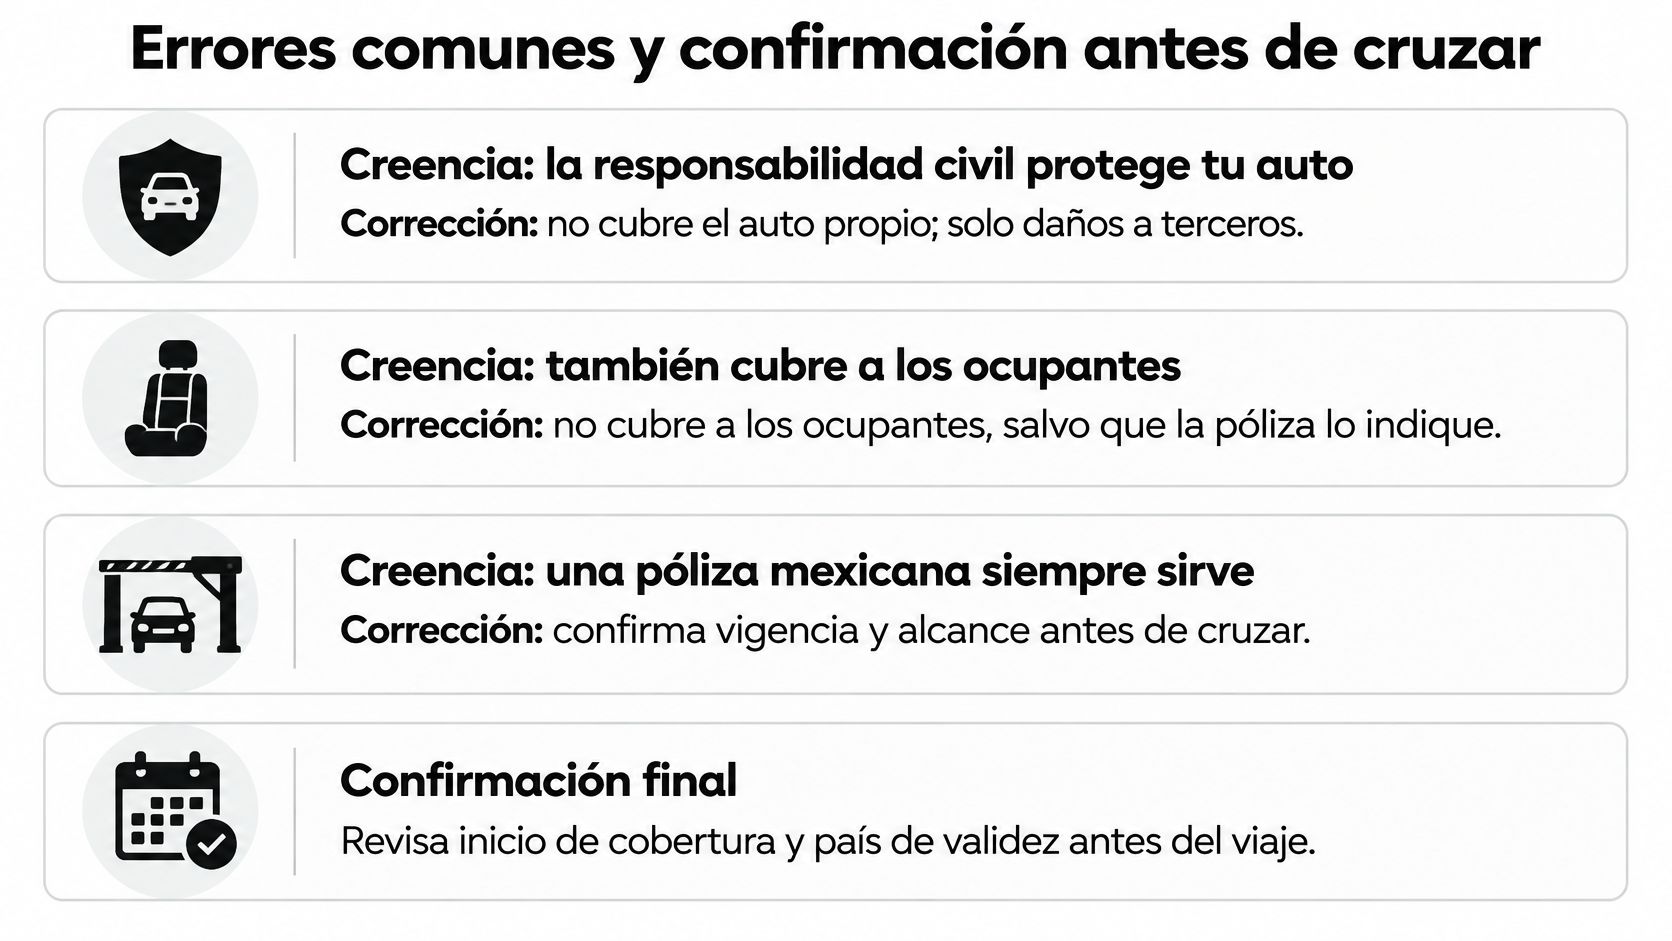
Creer que la responsabilidad civil protege tu auto y a tus ocupantes. No lo hace. La cobertura obligatoria se diseñó para los terceros damnificados, y los gastos médicos de quienes viajan contigo aparecen solo si el producto los incluye, con montos por persona y por evento que debes conocer de antemano. La corrección es simple: si quieres proteger el auto, contrata daños propios, y si quieres proteger a los pasajeros, busca la prestación específica.
Guardar solo el PDF en el correo. En una carretera sin señal, un archivo que no abre no sirve de nada. Descarga el documento en el teléfono, toma captura de la carátula y de los teléfonos de asistencia, y guarda una copia impresa en la guantera. Ese hábito resuelve más discusiones en la carretera que cualquier discusión sobre el precio.
Comparar por precio por día. El precio importa, pero el documento que decide un reclamo es el resumen de la póliza: límites, territorio, conductores autorizados y exclusiones. Un precio bajo con un territorio mal declarado es el escenario más caro de todos.
La confirmación antes de pagar
- Tipo de placas. Mexicanas o estadounidenses, el producto cambia y el formulario debe reflejarlo.
- País y estado o provincia de cruce. No basta con decir "Estados Unidos"; el territorio contratado debe incluir la ruta exacta.
- Conductor autorizado. Si alguien más va a manejar, su nombre tiene que aparecer o la póliza debe permitirlo por escrito.
- Territorio incluido. Revisa la lista completa y detecta si tu destino queda fuera.
- Fecha y hora de inicio. Verifica la hora, no solo el día, porque de ahí depende la cobertura del trayecto de ida y del regreso.
En cruceSeguro cotizas y compras en línea para cruzar de México hacia Estados Unidos o Canadá, con vigencias de 1, 2, 3, 4, 5, 6, 7, 8, 10, 15, 30, 90, 180 o 365 días. El formulario te pide tipo de placas, estado de cruce, país y fecha y hora de inicio, y hay una condición que conviene saber desde ahora: no podemos vender el seguro para Estados Unidos a una persona que se encuentra físicamente en ese país, así que la compra se hace antes de cruzar. Si tu ruta es la frontera de Baja California, esta guía del cruce fronterizo Tijuana San Diego ayuda a planear horarios y trámites.
Tres acciones antes de conducir: cotiza con las fechas y horas reales del viaje, compara el resumen de la póliza con lo que tu ruta exige y guarda el documento en el teléfono con los números de siniestros a la mano.
Cotiza tu póliza en cruceSeguro con las fechas reales del viaje y revisa el resumen antes de pagar: ahí verás el territorio incluido, los límites y los teléfonos de asistencia para reportar un siniestro desde Estados Unidos o Canadá. Si tu cruce es la próxima semana, haz la compra hoy y guarda la póliza en el teléfono antes de salir. Empieza en cruceSeguro.